

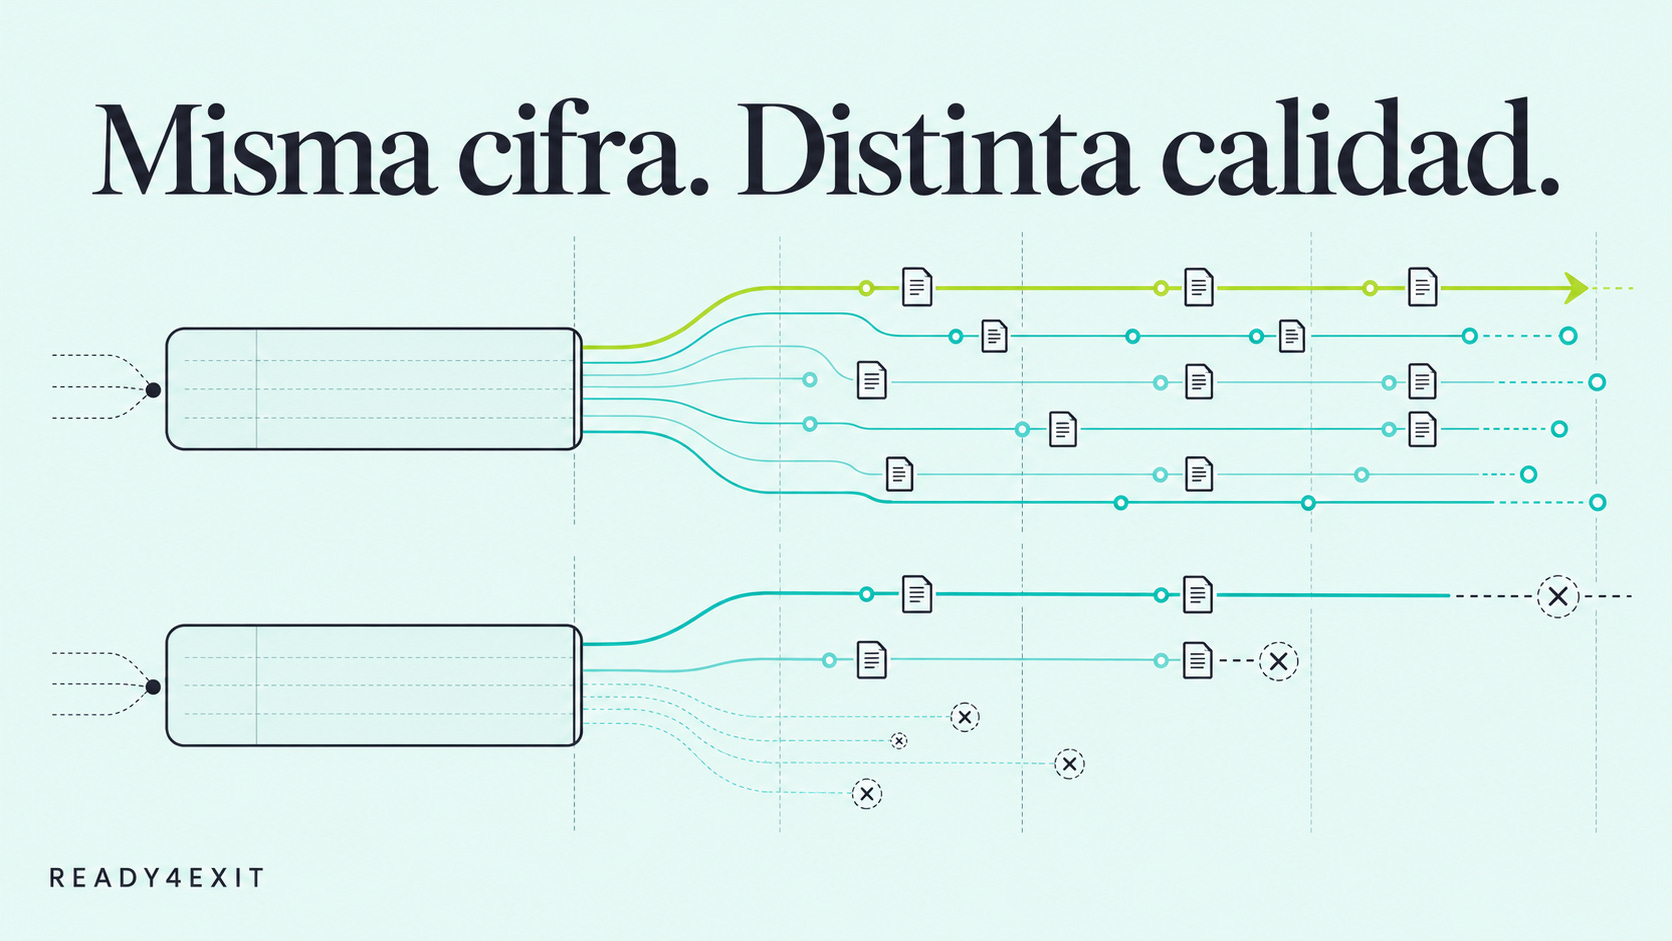
Imagina dos empresas tecnológicas que facturan seis millones de euros y generan un millón de EBITDA. Ambas crecen. Sus propietarios podrían esperar una valoración parecida.
Pero cuando un comprador abre las cifras, encuentra dos negocios diferentes.
La primera conserva a sus clientes, tiene contratos bien documentados y reparte sus ventas entre muchas cuentas. La segunda necesita ganar proyectos constantemente y depende de un cliente cuyo contrato vence pronto.
Las cifras del último ejercicio se parecen. La confianza que ofrecen sobre los próximos años puede ser muy distinta.
Si estás preparando una venta, esa diferencia te afecta. Has dedicado años a conseguir clientes y aumentar la facturación. Es comprensible que quieras que ese esfuerzo se reconozca. El comprador necesitará entender qué parte del negocio podrá mantenerse y bajo qué condiciones.
Ahí entra la calidad de tus ingresos.
Qué hace que tus ingresos sean de calidad
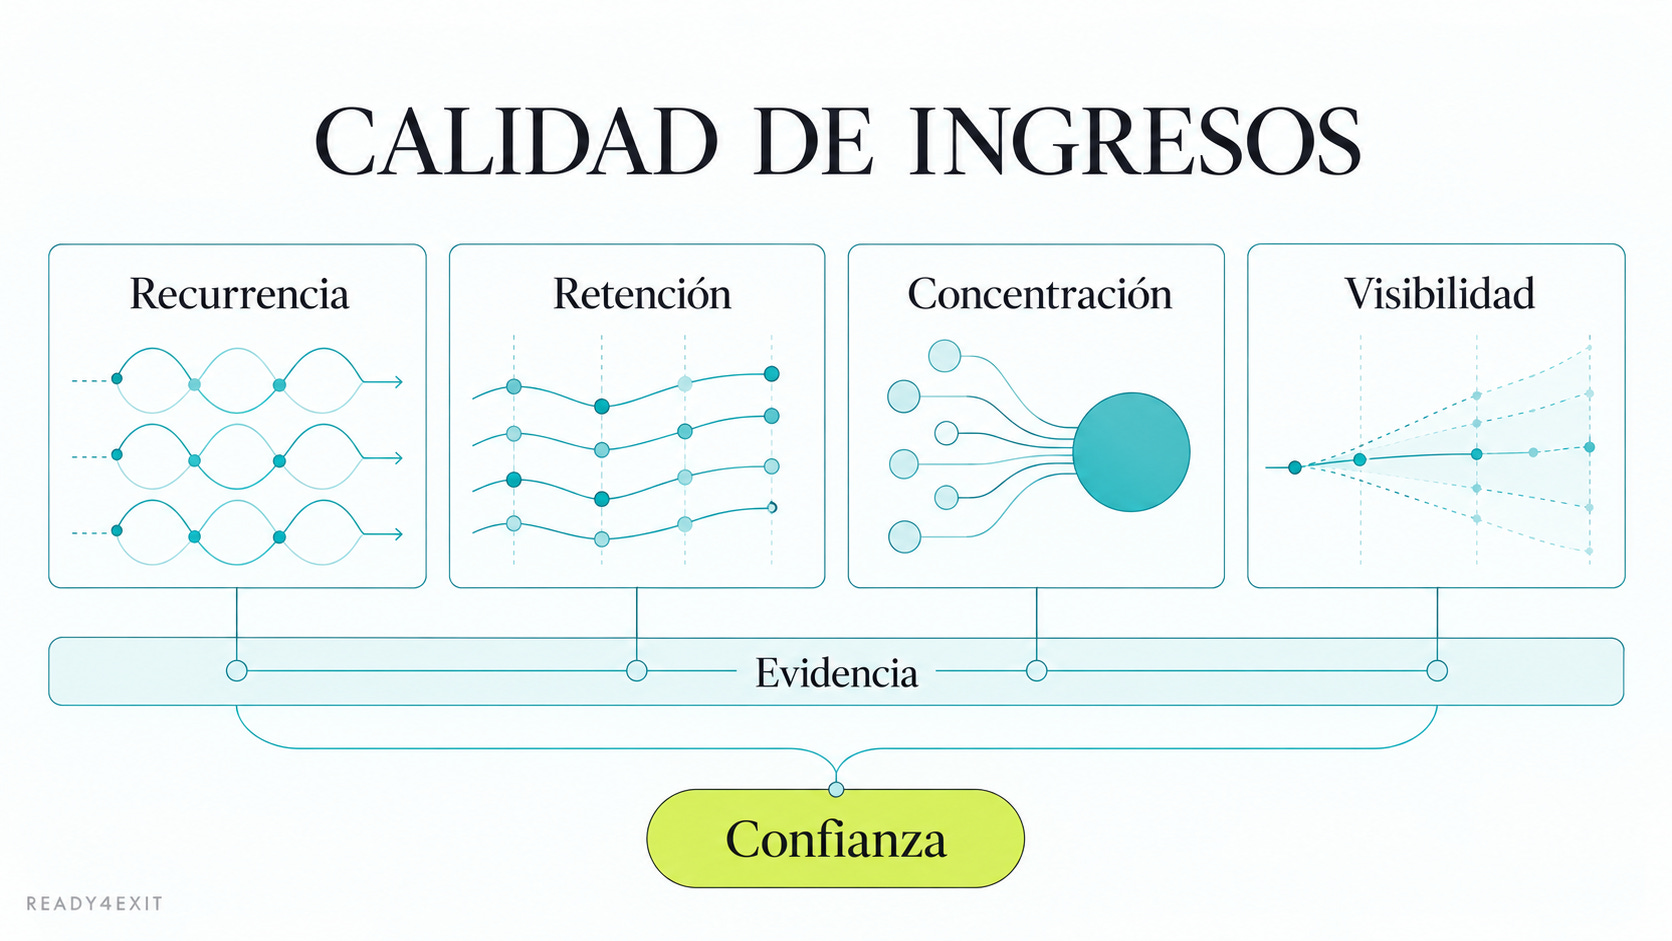
La calidad de los ingresos expresa hasta qué punto puedes confiar en su continuidad y entender los riesgos que los sostienen. Incluye recurrencia, permanencia de clientes, concentración y visibilidad. También exige datos que permitan comprobarlo.
Una facturación elevada puede esconder una cartera frágil. Una empresa más pequeña puede contar con ingresos estables y relaciones comerciales difíciles de sustituir.
Por eso, cuando preparo esta conversación con un empresario, recomiendo empezar por una pregunta sencilla: ¿qué tendría que ocurrir para que una parte importante de tus ventas desapareciera?
Puede ser la pérdida de un cliente, una renovación complicada o el final de varios proyectos. Conocer esas dependencias te permite actuar antes de negociar.
Y conviene distinguir dos cosas: la calidad del negocio y la calidad de su información. Ordenar una cartera inestable permite verla mejor. Para mejorarla tendrás que trabajar sobre sus causas.
Separa lo que se repite de lo que debes volver a vender
Una suscripción de software, un contrato de mantenimiento y una implantación generan ingresos. Cada uno tiene una continuidad diferente.
La suscripción puede renovarse periódicamente. El mantenimiento depende de unas condiciones contractuales. La implantación suele terminar cuando entregas el trabajo.
También puedes tener clientes que te encargan proyectos todos los años. Esa repetición aporta evidencia valiosa. Sin embargo, cada nuevo encargo puede requerir otra decisión de compra.
Clasifica tus ventas según esa realidad. Distingue suscripciones, mantenimiento, servicios gestionados, proyectos y otras ventas puntuales. Si combinas software y servicios, muestra cada parte.
Evita llamar ingreso recurrente a todo lo que facturas mensualmente. Un proyecto de doce meses dividido en doce facturas sigue teniendo una fecha de finalización.
En SaaS, presta especial atención al ARR, el ingreso recurrente anualizado. Describe el ritmo de ingreso a una fecha según una metodología concreta. No garantiza que todos los clientes permanezcan durante el próximo año.
Esa precisión ayuda al comprador a interpretar correctamente la cifra desde el principio.
También importa por qué renueva el cliente. Un software integrado en su trabajo diario puede tener una permanencia distinta de una herramienta que apenas utiliza. El contrato aporta información, pero el uso y el historial de renovación ayudan a interpretar lo que podría ocurrir después.
Crecer puede ocultar que pierdes demasiado negocio
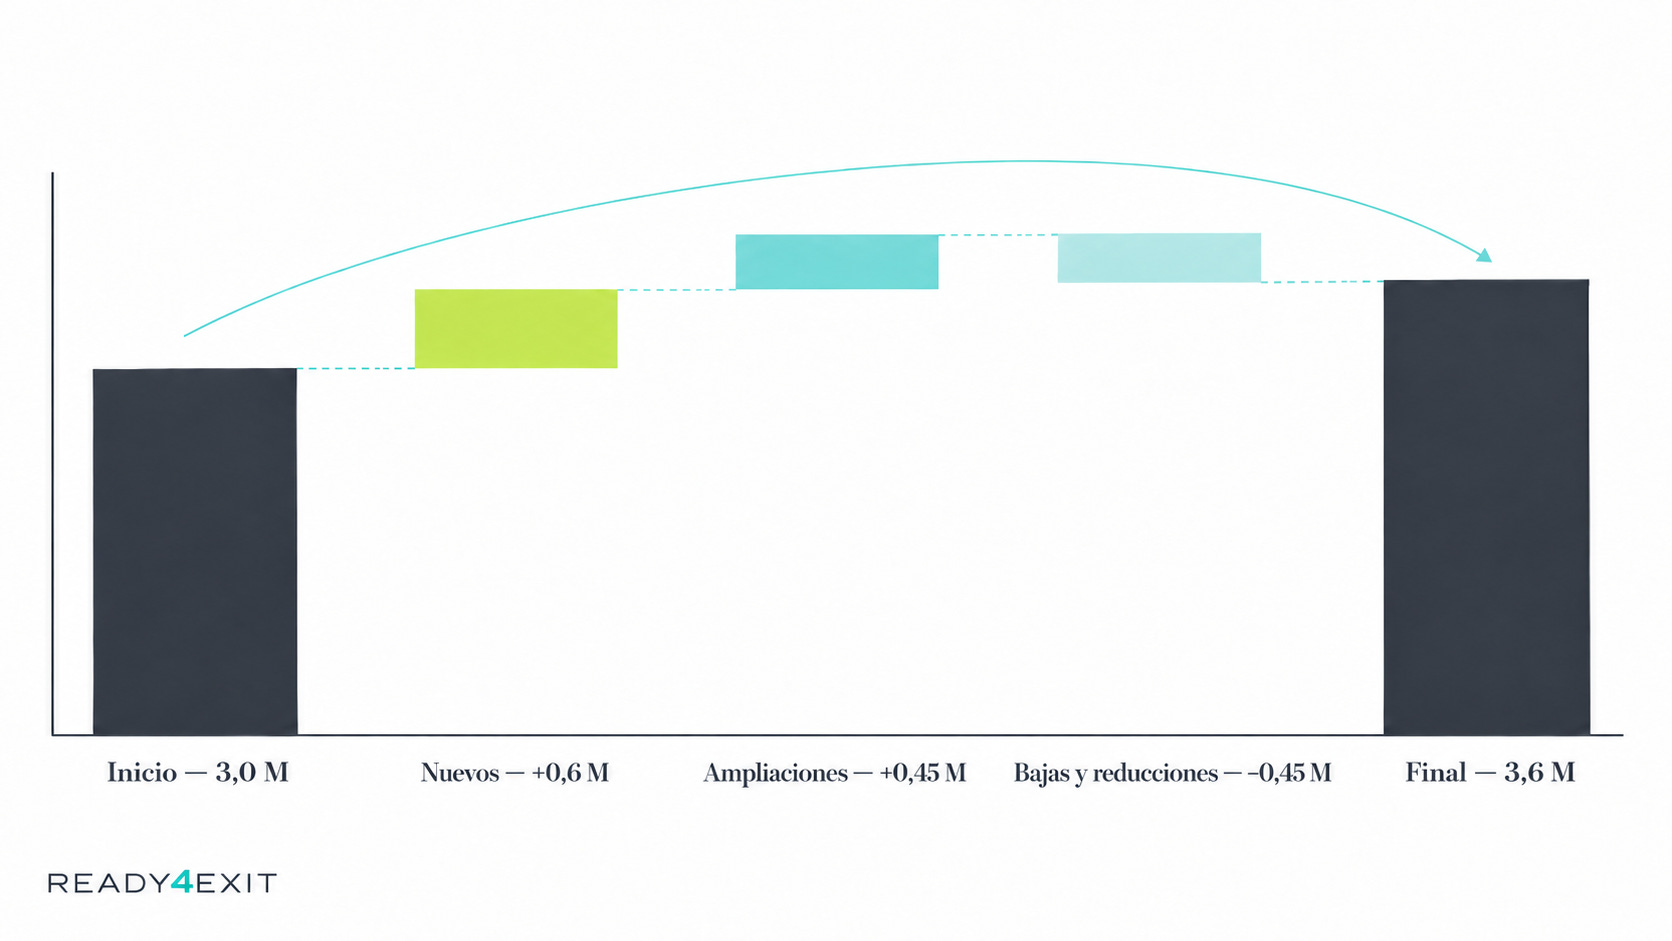
Supón que empiezas el año con tres millones de ingresos recurrentes anualizados. Incorporas nuevos clientes que aportan 600.000 euros. Las ampliaciones de cuentas existentes añaden 450.000. Las bajas y reducciones restan otros 450.000.
Terminas con 3,6 millones. Has crecido un 20%.
Es un buen dato de crecimiento. También muestra que necesitas ampliar cuentas para compensar lo que pierdes dentro de la cartera. El comprador querrá saber si esa expansión está repartida o depende de pocas operaciones excepcionales.
Para explicarlo, presenta el movimiento completo: ingresos iniciales, clientes nuevos, ampliaciones, reducciones y bajas. Así podrás identificar qué sostiene el avance.
La retención bruta muestra cuánto conservas de la cartera inicial antes de añadir ampliaciones. La retención neta incorpora esas ampliaciones. Conviene mirar ambas.
Una retención neta del 110% puede convivir con bajas importantes si unos pocos clientes aumentan mucho su gasto. Presentar solo el resultado neto dejaría parte de la historia sin explicar.
Revisa también cuántos clientes permanecen. Conservar el importe gracias a una gran cuenta mientras pierdes muchas pequeñas puede aumentar tu dependencia.
Mira cómo evolucionan los clientes que incorporas
Los promedios pueden ocultar cambios recientes.
Imagina que los clientes captados hace tres años conservaban el 94% de sus ingresos al cumplir doce meses. Los incorporados el año pasado conservan el 82% al llegar a esa misma fecha.
La facturación total podría seguir creciendo gracias a nuevas ventas. Aun así, tienes una señal que merece atención.
Quizá estás vendiendo a empresas para las que tu producto encaja peor. Quizá atraes clientes con descuentos que después no renuevan. O quizá una implantación más lenta está afectando a su experiencia.
Son hipótesis que debes contrastar. Agrupa los clientes por fecha de entrada y compara su evolución a la misma edad. Después revisa producto, canal y tipo de cliente.
Necesitas entender si las ventas que incorporas hoy tienen una continuidad parecida a las anteriores. Esa respuesta ayuda a sostener tus previsiones de crecimiento.
Tu mayor cliente merece una explicación completa
Conseguir una gran cuenta puede ser un logro importante. Puede darte referencias, volumen y oportunidades para ampliar servicios.
También puede condicionar una venta si concentra demasiado negocio.
Empieza por calcular cuánto representan tus principales clientes. Después agrupa las sociedades que dependen de la misma decisión de compra. Cinco filiales de un grupo pueden compartir un único riesgo.
El porcentaje necesita contexto. Revisa cuánto dura la relación, cuándo vence el contrato, cómo se renueva y qué posibilidades de cancelación existen. Comprueba las condiciones que podrían afectar a la continuidad tras una operación.
Mira también el margen. Una cuenta que representa el 20% de las ventas podría aportar una proporción mucho mayor del resultado. Perderla tendría un impacto distinto del que sugiere la facturación.
La concentración puede aparecer por canal, producto o geografía. Especializarte en un software vertical puede ser una fortaleza. Depender de un distribuidor que controla el acceso a casi todos tus clientes requiere otra explicación.
Documentar estas dependencias te permite discutir riesgos concretos y proponer medidas razonables.
Si tu principal cuenta renueva dentro de seis meses, conviene abordar esa conversación con tiempo. Esperar a que el comprador la señale puede limitar tus alternativas. Y si no puedes reducir la concentración antes de vender, prepara escenarios realistas sobre su continuidad y el efecto de una posible pérdida.
Los ingresos futuros necesitan fechas y respaldo
Cuando presentas el próximo ejercicio, distingue lo que está contratado, lo que esperas renovar y lo que todavía debes vender.
Cada bloque tiene un respaldo diferente.
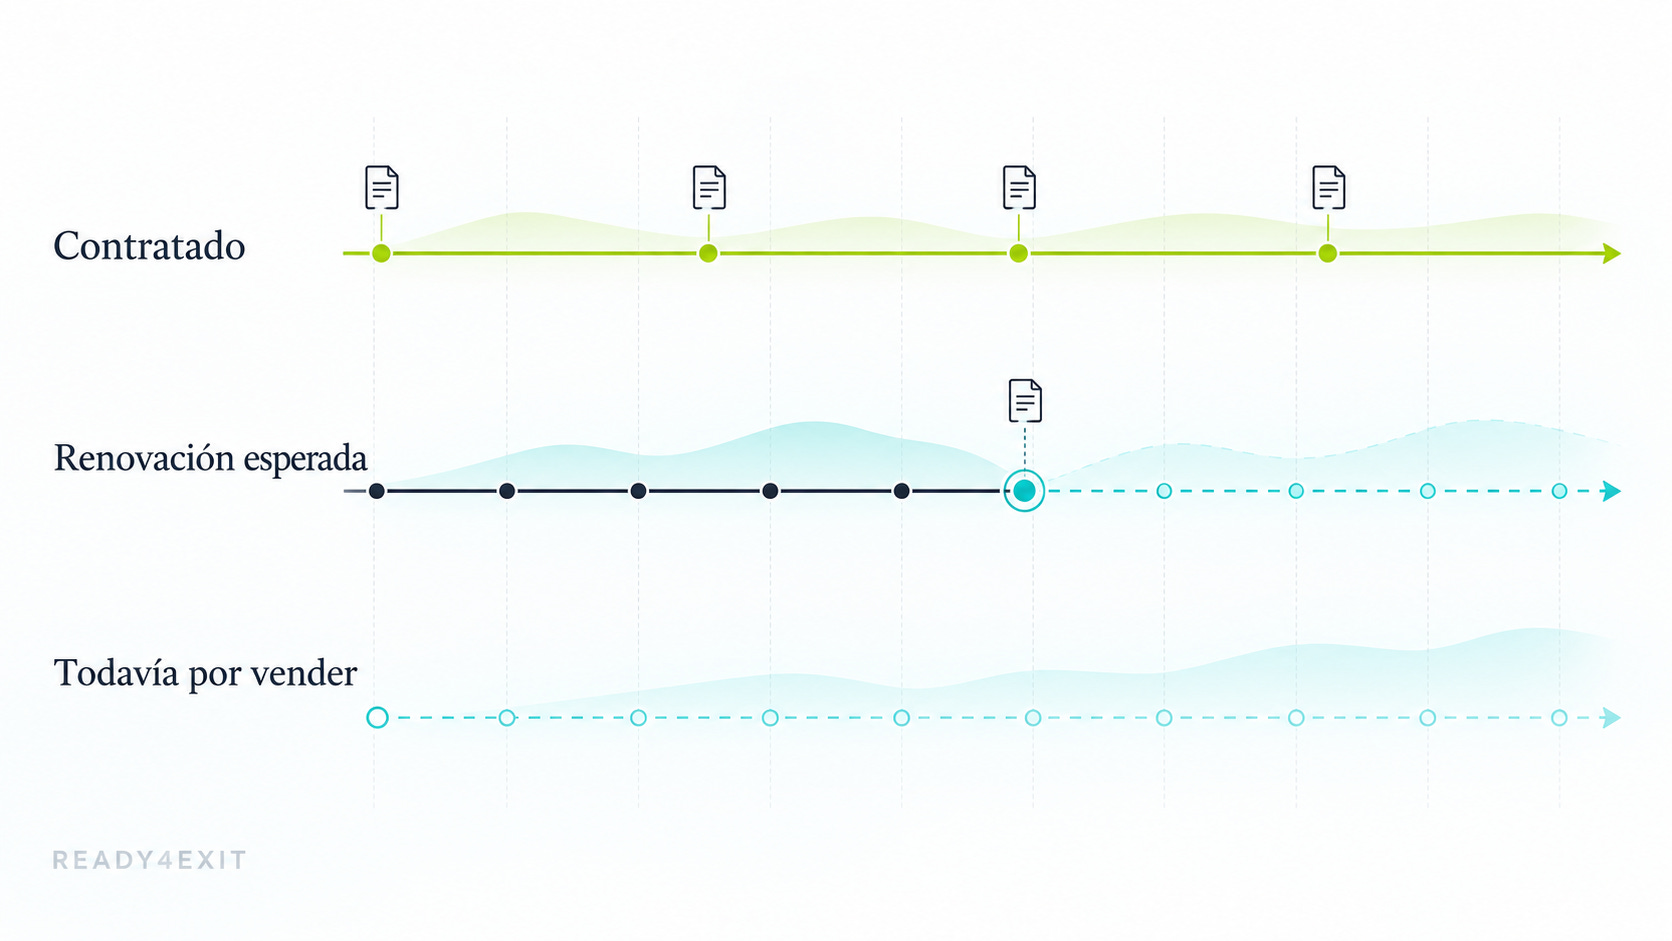
Un contrato que genera 10.000 euros mensuales puede representar un ritmo anualizado de 120.000 euros. Si solo quedan tres meses de vigencia y el cliente no está obligado a renovar, el compromiso pendiente podría ser de 30.000 euros.
Ambas cifras pueden ser correctas. Responden a preguntas distintas.
Lo mismo ocurre en servicios tecnológicos. Un pedido firmado aporta visibilidad, pero necesitas conocer su calendario, las condiciones de aceptación y las posibles cancelaciones.
Prepara una vista del próximo año con contratos vigentes, acuerdos pendientes de activación, renovaciones esperadas y nuevas oportunidades. Evita sumar importes que ya estén incluidos en otro bloque.
Si cobras por consumo, separa los mínimos comprometidos del volumen adicional esperado. Y contrasta las probabilidades del pipeline con la conversión que has conseguido históricamente.
El comprador podrá entender qué debe cumplirse para alcanzar tu previsión. Tú también podrás detectar antes dónde necesitas actuar.
Que tus cifras puedan comprobarse
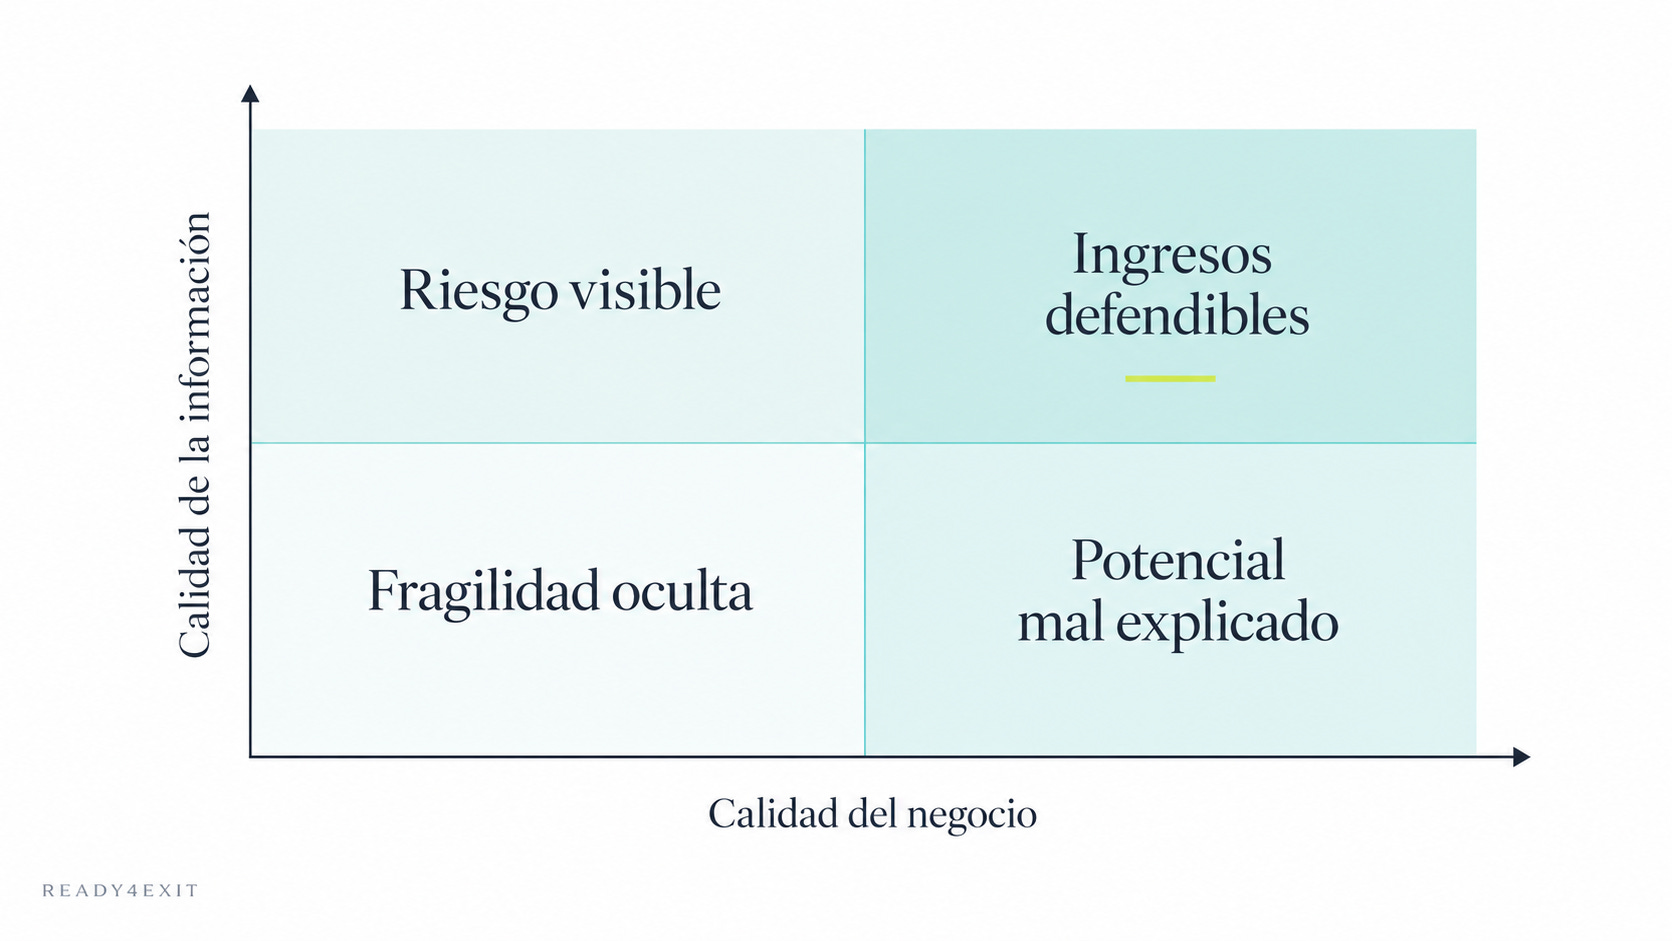
Todo este trabajo pierde fuerza si cada informe ofrece una versión diferente.
Comercial puede medir contratos firmados. Finanzas puede registrar ingresos según la prestación del servicio. Tesorería observa los cobros. Las diferencias tienen explicación, pero alguien debe documentarla.
Por ejemplo, puedes cobrar una suscripción anual por adelantado y reconocer el ingreso durante la prestación. Cobro, factura e ingreso del mes no tienen por qué coincidir.
Define qué incluye cada indicador y utiliza las mismas reglas en todos los periodos. Explica cómo tratas descuentos, bajas notificadas, divisas y contratos que todavía no han comenzado.
Conserva un detalle mensual por cliente y producto. Si tienes historia suficiente, revisa dos o tres años para comparar renovaciones y estacionalidad.
Añade el margen cuando puedas asignar los costes con rigor. En servicios IT, revisa horas y subcontratación. En SaaS, identifica soporte, alojamiento y servicios incluidos. Así entenderás qué ingresos exigen más recursos para mantenerse.
Un archivo claro y conciliado puede ser suficiente para empezar. Lo importante es poder reconstruir sus cifras y explicar sus límites.
Cinco pasos para preparar tus ingresos antes de vender
Entiendo que este análisis compite con clientes, entregas y decisiones urgentes. Por eso conviene empezar con lo que ya tienes y concentrarte en las diferencias que pueden afectar a la venta. Un primer diagnóstico honesto suele ser más útil que posponerlo hasta disponer de un sistema perfecto. Después podrás ampliar el detalle donde aparezcan preguntas relevantes.
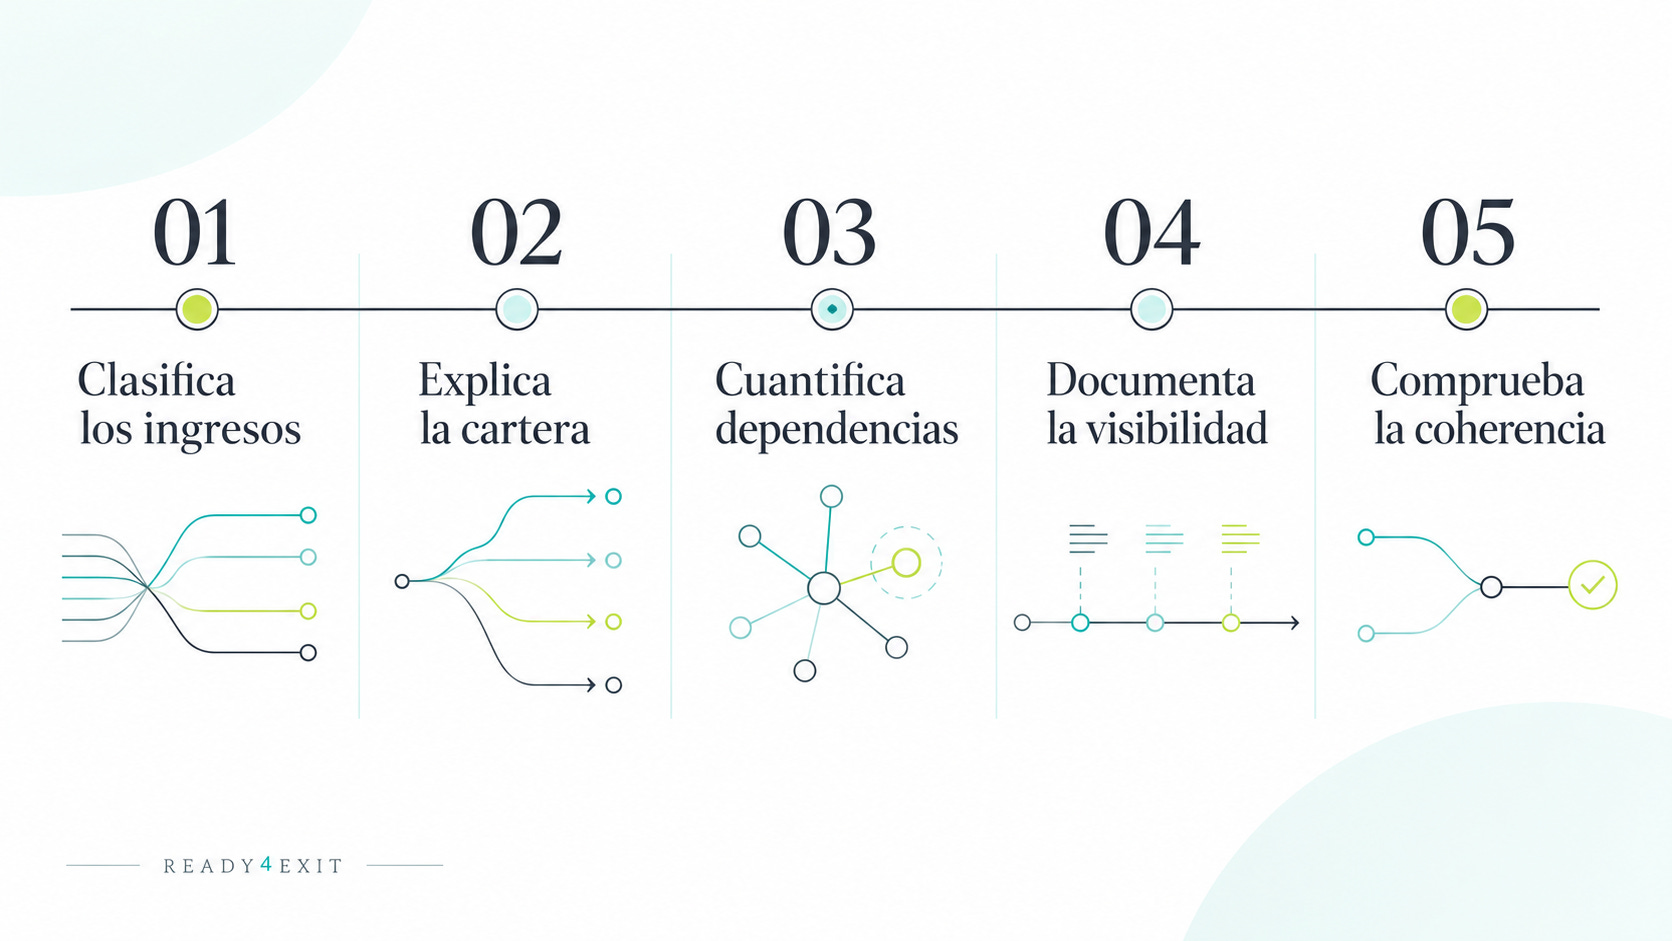
Paso 1. Clasifica cada línea de ingreso
Revisa toda la facturación del último ejercicio y separa su naturaleza. Acuerda con tu equipo qué consideráis recurrente y con qué evidencia. Deja las definiciones por escrito, especialmente cuando un contrato combine software, mantenimiento y proyectos.
Paso 2. Explica cómo cambia tu cartera
Construye una vista mensual de clientes nuevos, ampliaciones, reducciones y bajas. Comprueba cuánto conserva la cartera inicial. Identifica qué explica los cambios relevantes y distingue las causas verificadas de las hipótesis pendientes de contrastar.
Paso 3. Cuantifica tus dependencias
Prepara la lista de tus diez principales clientes y agrúpalos por decisión económica. Revisa contratos, vencimientos y margen. Añade otras dependencias relevantes. Decide qué puedes reducir y qué necesitas explicar con mejor documentación antes de abrir el proceso.
Paso 4. Documenta la visibilidad del próximo año
Ordena los contratos por fecha de vencimiento y activación. Separa renovaciones de compromisos vigentes. Identifica cuánto crecimiento depende de ventas nuevas. Asigna un responsable a las renovaciones importantes para que la preparación se convierta también en gestión.
Paso 5. Comprueba que la información sea coherente
Pide a una persona distinta de quien preparó los datos que reconstruya los indicadores. Resuelve las diferencias antes de presentarlos. La plantilla de analítica de ventas y márgenes de Ready4Exit puede ayudarte a ordenar esta base y localizar concentraciones o variaciones.
Cómo puede cambiar la conversación sobre el precio
Cuando aparecen ingresos mal clasificados, bajas sin explicar o renovaciones inciertas, el comprador puede revisar sus previsiones. También puede proponer condiciones que le protejan frente a esos riesgos.
Eso puede traducirse en una oferta inferior, más comprobaciones o una parte del precio vinculada al comportamiento futuro del negocio. La respuesta dependerá de la importancia del problema y de la operación.
Por eso recomiendo preparar la evidencia antes de recibir una oferta. Una vez iniciada la negociación, reconstruir la historia consume tiempo y puede dejarte defendiendo cifras que todavía no controlas bien.
Prepararte permite detectar problemas con margen para corregirlos. También te ayuda a reconocer qué objeciones tienen fundamento y qué ajustes necesitas discutir.
No existe una prima automática por tener suscripciones ni un descuento universal por concentrar ventas. El valor depende del conjunto del negocio. Una explicación sólida de tus ingresos te da mejores argumentos para defenderlo.
Empieza por los ingresos que ya tienes
Esta semana, reúne a finanzas y comercial. Revisa qué parte de las ventas se repite, cuánto conserva tu cartera y qué cuentas requieren atención. Pregunta también si podríais explicar esos datos a un comprador utilizando una única versión.
De esa reunión debería salir una lista breve de dudas, responsables y próximos pasos. Algunas cuestiones se resolverán ordenando información. Otras exigirán renovar un contrato, revisar una cuenta o mejorar la permanencia de clientes.
Cuanto antes empieces, más opciones tendrás para llegar a la venta con un negocio que puedas explicar y defender con tranquilidad.
En Ready4Exit profundizo en cómo preparar tu empresa para la venta y trabajar los factores que influyen en su valor. Si quieres avanzar en esta preparación, encontrarás en el libro un recorrido práctico y herramientas prácticas para empezar por tu propio negocio.