

La oferta era de 12 millones y ahora son 10,4
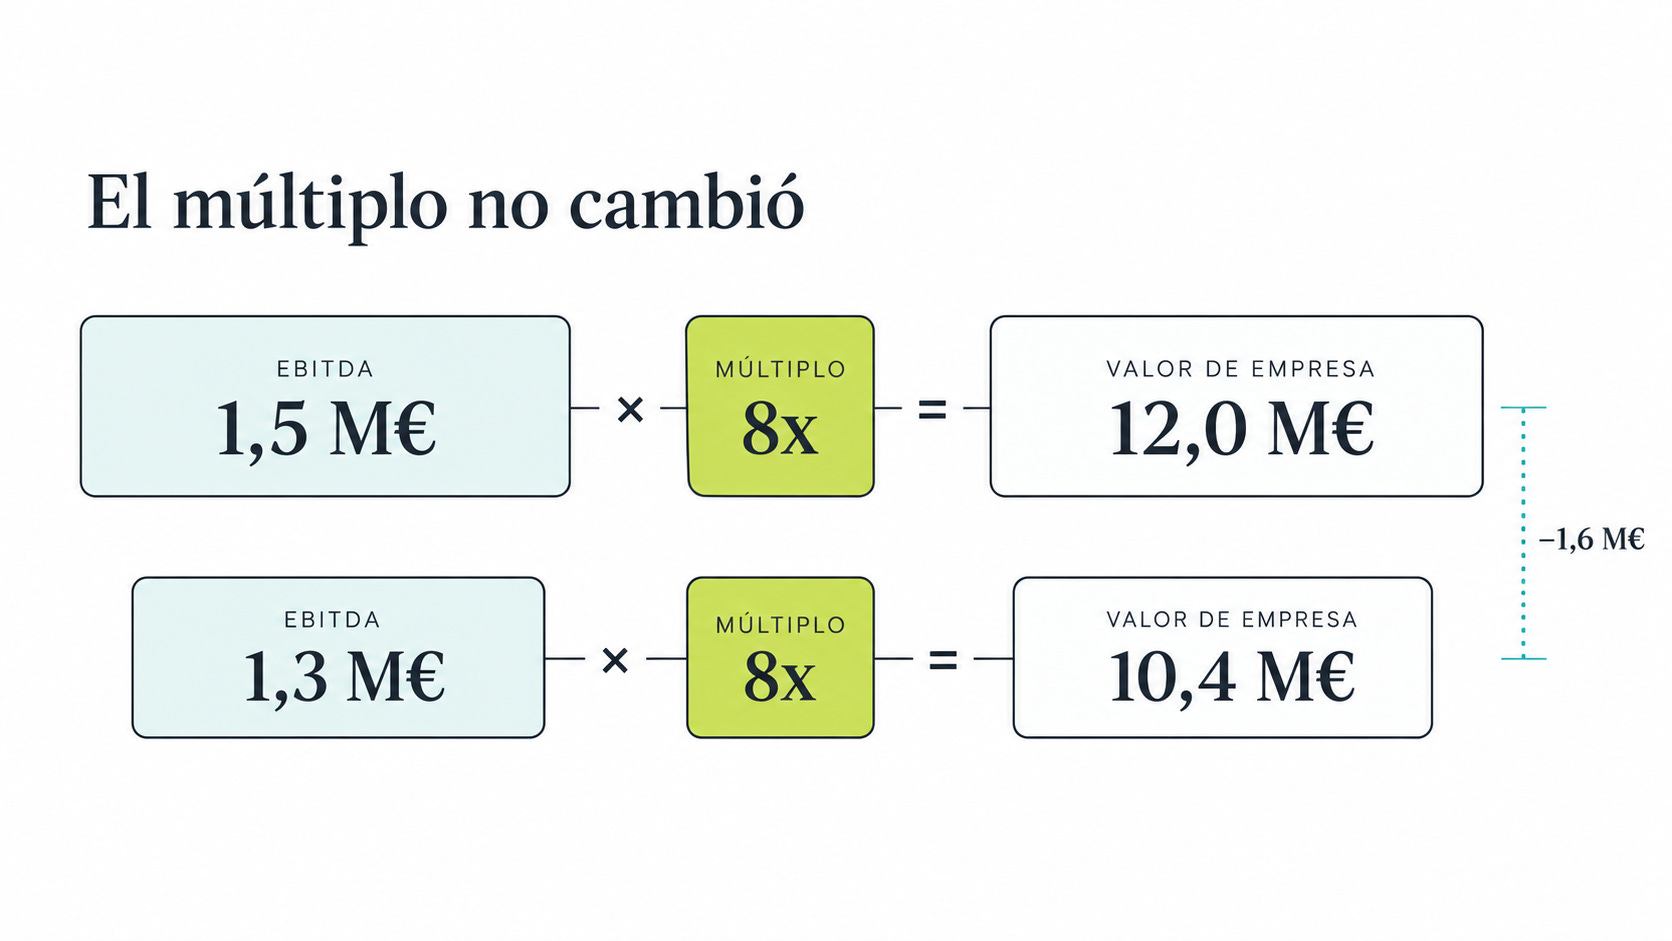
Imagina que llevas meses preparando la venta de tu empresa de software. Presentas un EBITDA de 1,5 millones de euros. Un comprador te ofrece un valor de empresa de 12 millones, calculado a ocho veces ese beneficio. Hablas con tus socios y empiezas a pensar en lo que harás después del cierre.
Durante la revisión financiera, el comprador cuestiona varios ingresos y algunos ajustes que habías incluido. Su cálculo del EBITDA baja a 1,3 millones. Mantiene el múltiplo de ocho veces, pero el valor de empresa pasa a 10,4 millones.
En este ejemplo has perdido 1,6 millones de valoración sin que haya cambiado el múltiplo. Hablamos del valor del negocio, antes de descontar deuda y aplicar los demás ajustes para calcular lo que recibirán los accionistas.
Entiendo que resulte difícil aceptarlo. Has dedicado años a construir la empresa y creías que la oferta recogía ese trabajo. Ahora tienes que discutir cuándo se generó un ingreso o si una factura era realmente excepcional.
He visto cómo estas conversaciones desgastan a fundadores que conocen muy bien su negocio. A menudo, les faltaba una revisión previa que les permitiera anticipar las preguntas. Puedes hacer ese trabajo antes de poner tu empresa en venta.
El comprador quiere saber cuánto ganará tu empresa cuando tú ya no estés
Tus cuentas muestran los resultados de un periodo. El comprador las utiliza para estimar qué beneficio podrá mantener después de la adquisición. Para hacerlo, revisa qué ingresos se repetirán y qué costes necesitará seguir pagando.
De ahí sale el EBITDA normalizado: una estimación del beneficio operativo habitual, antes de intereses, impuestos y amortizaciones, tras corregir las partidas que distorsionan el periodo analizado.
Tener cuentas auditadas ayuda. La auditoría aporta confianza sobre su preparación conforme al marco contable aplicable. La revisión para una compra añade otra pregunta: cuánto de ese resultado representa el funcionamiento sostenible del negocio.
Por eso puedes tener unas cuentas auditadas y seguir discutiendo ajustes de EBITDA. Tampoco existe una lista universal que obligue a todos los compradores a aceptar las mismas partidas. Necesitas explicar cada ajuste y aportar pruebas.
El comprador hará su propio análisis aunque tú llegues preparado. Tu ventaja será conocer las diferencias y poder discutirlas con criterio.
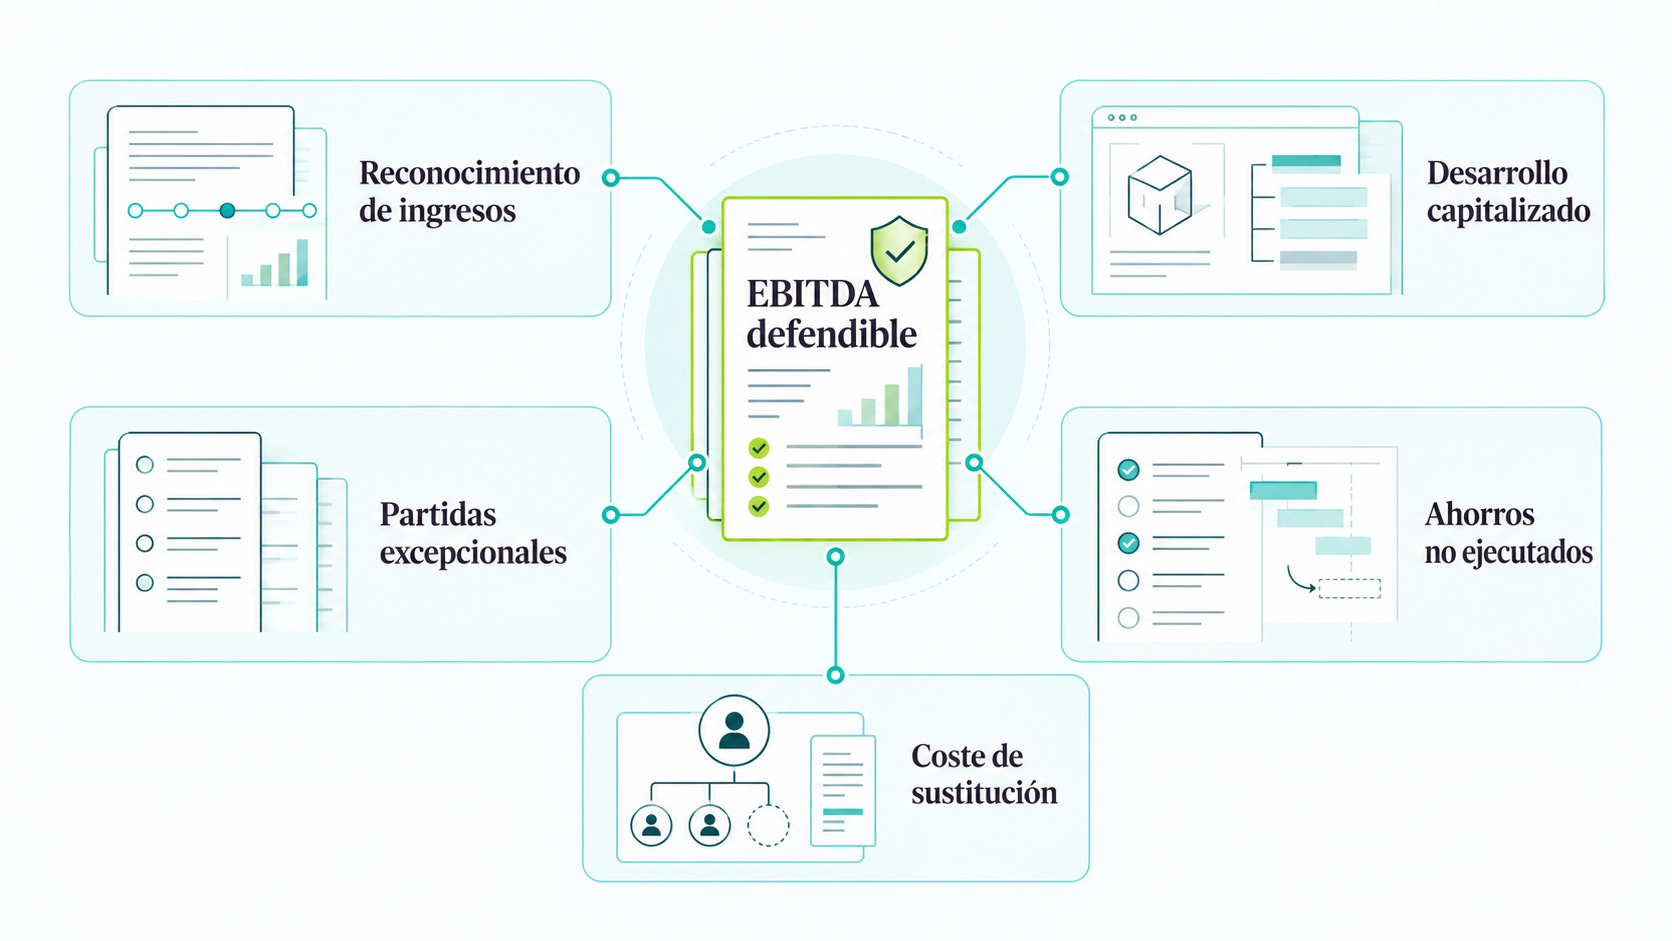
Dónde puede cambiar tu EBITDA
La suscripción que has facturado pero todavía debes prestar
Supón que en junio facturas 12.000 euros por una suscripción SaaS de doce meses. Si prestas el mismo servicio durante todo ese periodo, el ingreso se distribuirá a razón de 1.000 euros mensuales. Cobrar por adelantado mejora tu caja, pero no convierte toda la factura en beneficio de junio.
Si reconoces los 12.000 euros de golpe, puedes elevar el EBITDA del ejercicio y dejar parte del servicio pendiente para el siguiente. El comprador revisará los contratos y corregirá esa distribución.
En una empresa de servicios tecnológicos comprobará también si los ingresos de cada proyecto corresponden al trabajo realizado. Prepara el detalle que permita conectar contratos, facturas y servicio prestado.
El desarrollo que has capitalizado y tendrás que seguir financiando
Cuando registras determinados costes de desarrollo como un activo, esos costes no pasan íntegramente por la cuenta de resultados del periodo. El EBITDA puede ser mayor que si los hubieras registrado como gasto. La salida de caja es la misma.
Capitalizar desarrollo puede ser correcto. Necesitas explicar qué proyectos has activado, qué requisitos cumplen y cómo has calculado sus costes.
El comprador querrá entender, además, cuánto necesita gastar tu empresa cada año para mantener el producto. Puede aceptar el tratamiento contable y discutir su efecto sobre la rentabilidad económica. Una inversión para crear un producto y el trabajo continuo para sostenerlo plantean preguntas diferentes.
Presenta ese gasto por separado y explica su relación con el EBITDA y la caja. Así podrás valorar la objeción concreta sin aceptar automáticamente que todo el desarrollo deba ajustarse del mismo modo.
El gasto extraordinario que aparece cada año
Quieres añadir al EBITDA los honorarios de un litigio excepcional. Puede tener sentido si el asunto ha terminado y puedes demostrar que ese coste no forma parte de la actividad habitual.
La discusión cambia si todos los años excluyes gastos legales, indemnizaciones o consultores por motivos distintos. Aunque cada factura sea única, el negocio puede necesitar asumir costes parecidos de forma recurrente.
Pregúntate si el comprador tendrá que pagar algo equivalente para seguir operando. Revisa también los ingresos excepcionales. Una subvención puntual puede elevar el resultado sin representar un beneficio que vaya a repetirse.
El ahorro que has anunciado pero aún no has conseguido
Has decidido cerrar una oficina o renegociar un proveedor. Esperas ahorrar 100.000 euros anuales y quieres incorporarlos a tu EBITDA ajustado.
Para defenderlo, necesitarás mostrar qué has ejecutado y desde cuándo. Un contrato de alquiler ya terminado aporta más evidencia que una intención. Incluye también los costes necesarios para conseguir ese ahorro.
Lo mismo ocurre con un nuevo cliente. Un contrato firmado puede justificar analizar su efecto anual completo, pero debes incorporar el coste de atenderlo. Mantén estos efectos separados del resultado histórico y evita contar el mismo beneficio dos veces.
El coste de sustituir las funciones que hoy asumes tú
Quizá diriges la empresa y llevas las ventas con una remuneración inferior a la de mercado. El comprador necesitará saber cuánto costará mantener esas funciones después de tu salida.
También puede ocurrir que cobres por encima del coste de un sustituto o que la empresa pague gastos personales. Cualquier ajuste exige identificar qué desaparecerá y qué habrá que reemplazar.
Tu remuneración no es un coste que puedas eliminar entero mientras las tareas siguen siendo necesarias. Describe lo que haces y estima un coste razonable para cubrirlo.
Si cada explicación llega tarde tu posición se debilita
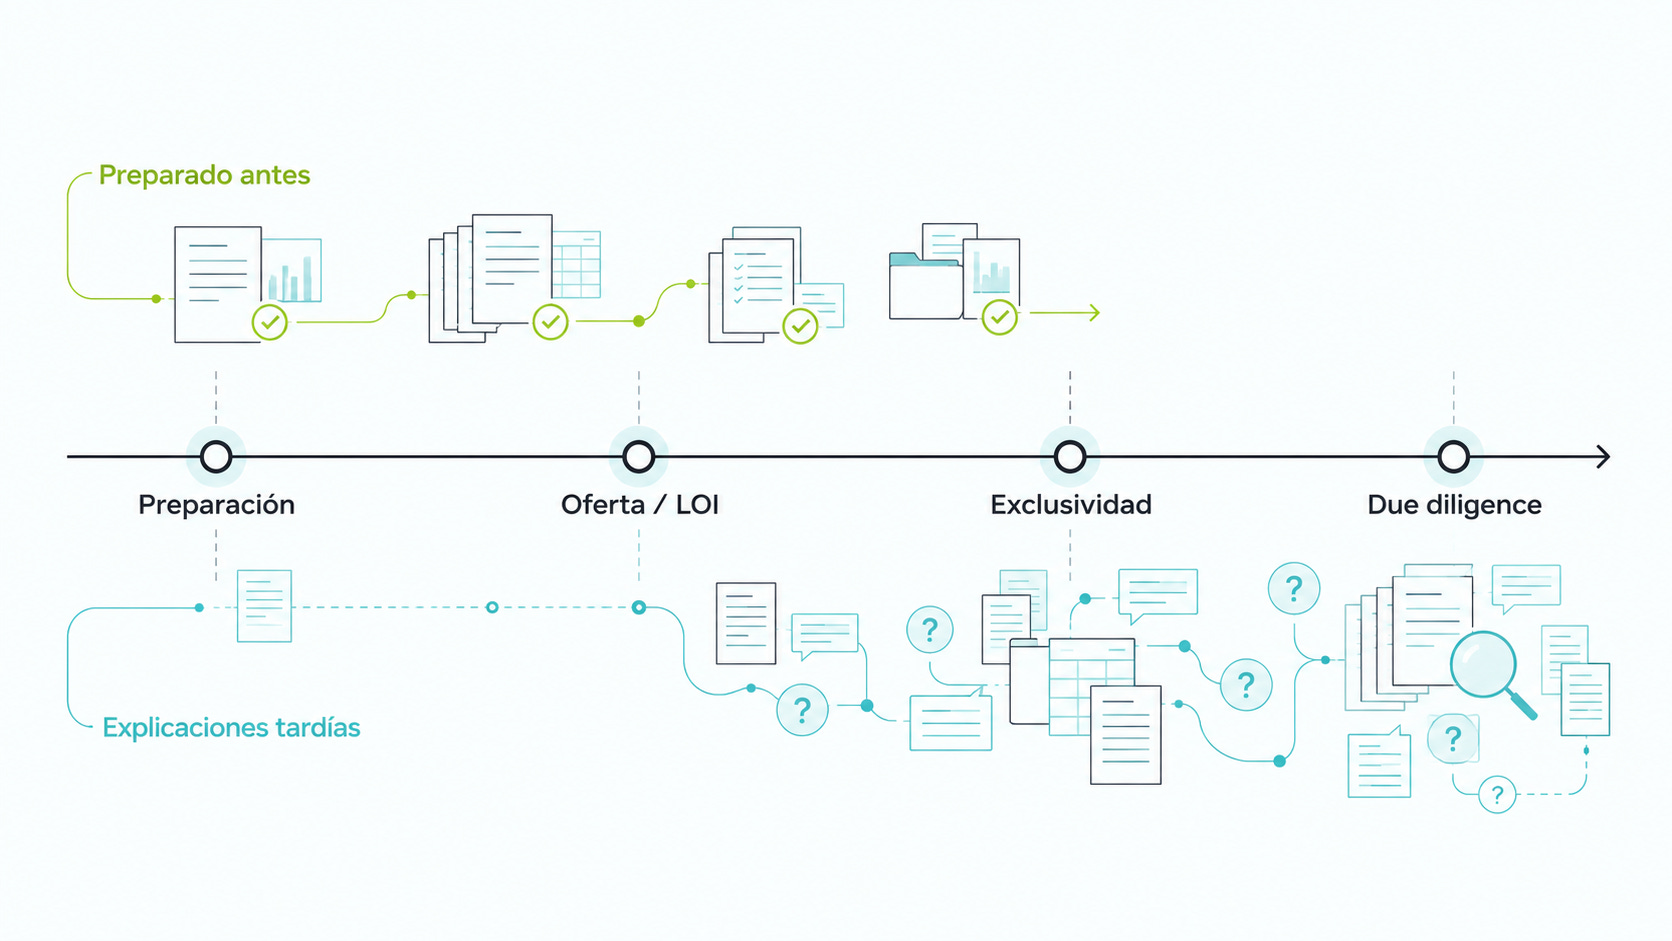
En una venta, las dudas sobre las cifras tienen consecuencias que van más allá del cálculo final. Si un informe de gestión muestra un margen y las cuentas anuales muestran otro, el comprador pedirá una reconciliación. Si no puedes prepararla, ampliará sus comprobaciones.
Tu equipo tendrá que buscar documentos mientras sigue atendiendo clientes. Tú dedicarás reuniones a explicar diferencias que podrías haber resuelto antes. La operación puede retrasarse y las condiciones pueden endurecerse.
La situación resulta más incómoda cuando has firmado una carta de intenciones con exclusividad. Durante ese plazo, tus alternativas para negociar con otros compradores se reducen. Recibir una objeción importante entonces puede obligarte a decidir bajo presión.
Preparar tu EBITDA con tiempo te permite corregir errores y distinguir una objeción fundada de una propuesta que debes discutir. Algunos ajustes reducirán tu cifra. Conocerlos antes te ayuda a negociar una oferta sobre una base más fiable.
Construye tu EBITDA defendible antes de salir al mercado
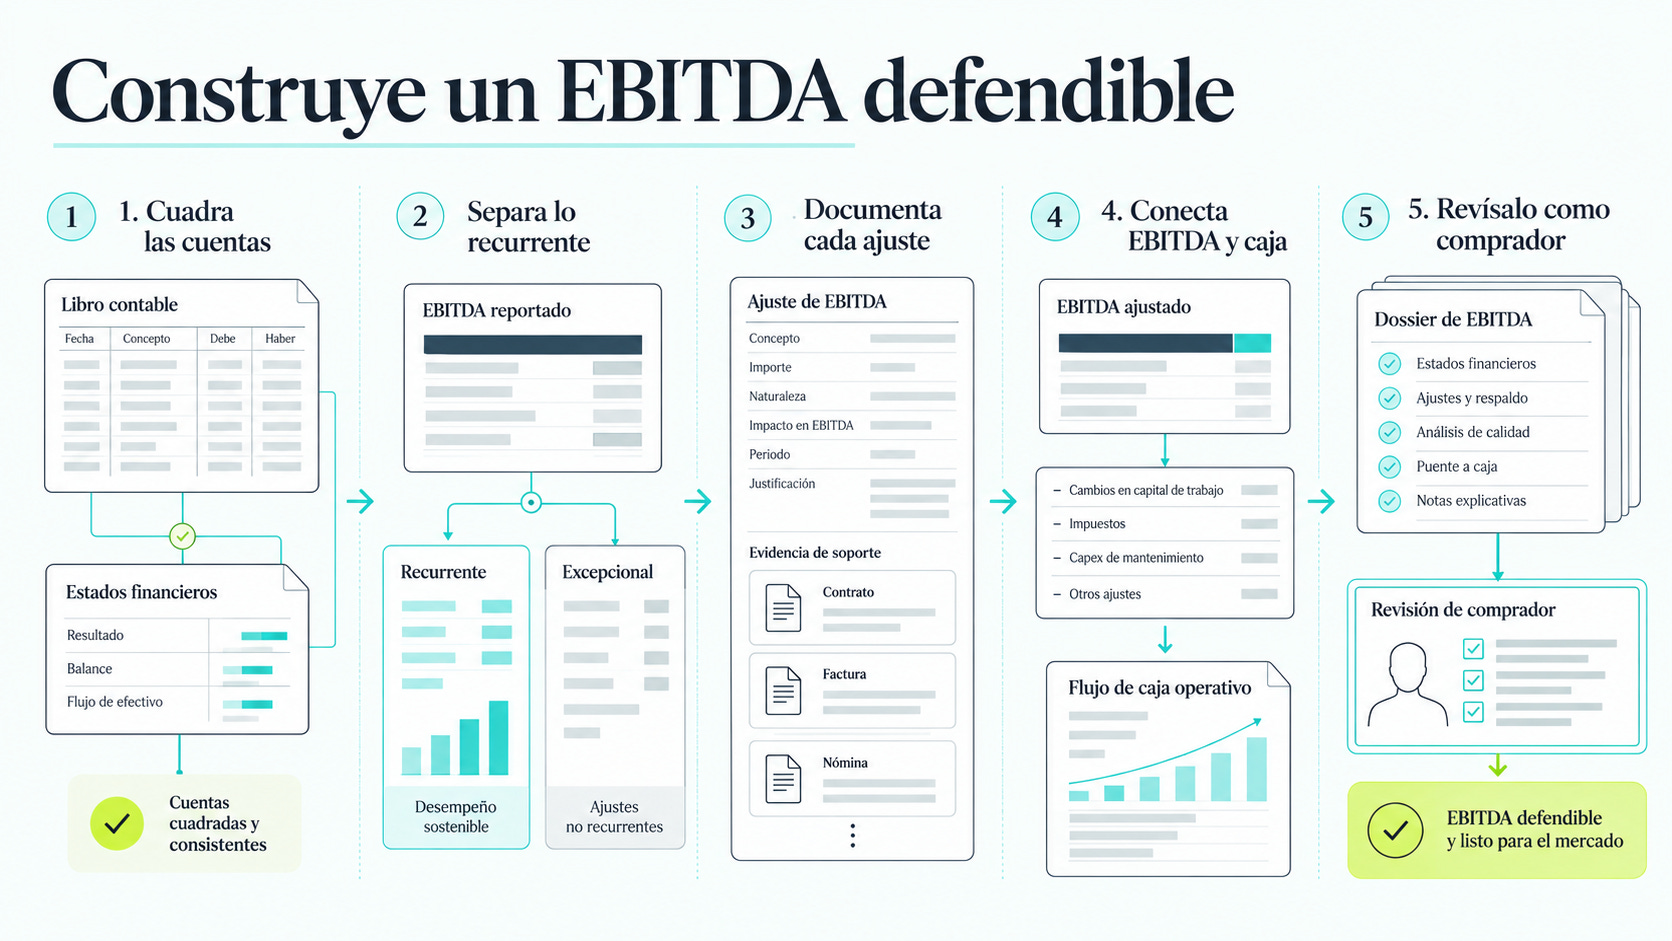
Paso 1 Fija una base que cuadre con tus cuentas
Reúne las cuentas de los últimos tres ejercicios y el detalle mensual reciente. Comprueba que el EBITDA que presentas puede reconstruirse desde la contabilidad.
Explica las diferencias entre los cierres anuales y los informes de gestión. Utiliza una definición consistente entre periodos para que puedas comparar la evolución del negocio.
Paso 2 Separa el beneficio recurrente de las partidas excepcionales
Revisa el reconocimiento de ingresos, el desarrollo capitalizado y los costes necesarios para operar. Identifica después los gastos e ingresos que distorsionan el resultado habitual.
Incluye ajustes positivos y negativos. Un cálculo que solo aumenta el beneficio merece una revisión especialmente cuidadosa. Comprueba si has tratado de la misma forma partidas equivalentes en años anteriores.
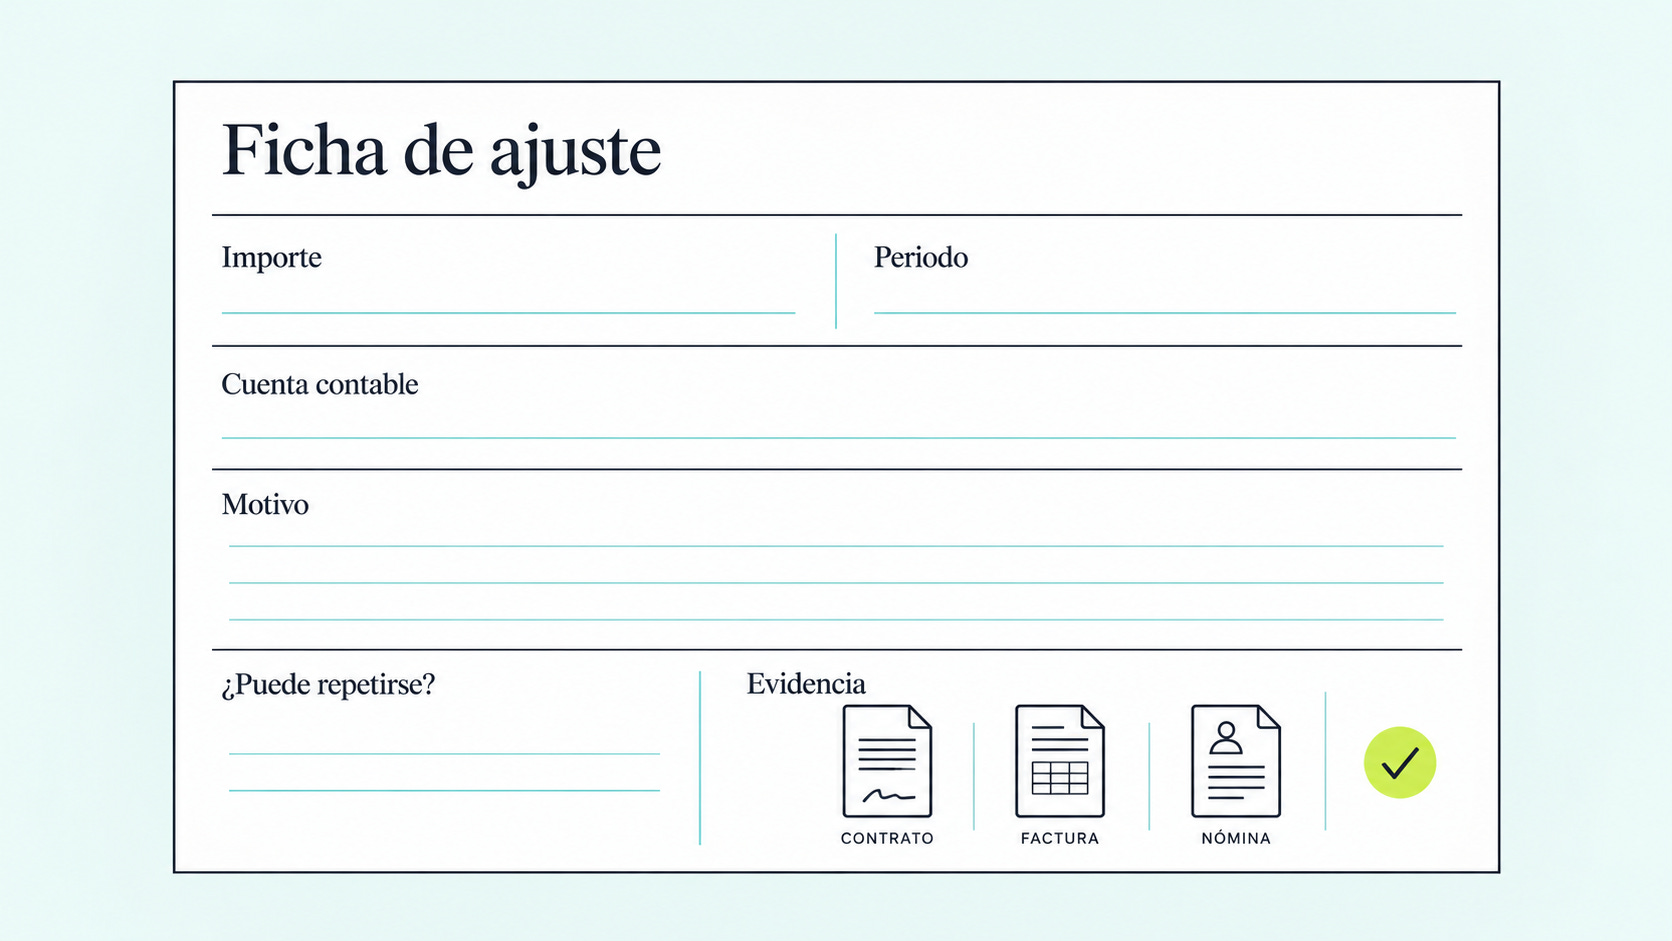
Paso 3 Prepara una ficha para cada ajuste
Anota el importe, el periodo y la cuenta contable. Explica el motivo del ajuste y si puede repetirse. Adjunta el documento que lo respalda: una factura, un contrato, una nómina o el acuerdo de cierre de un litigio.
Si propones incorporar un ahorro reciente, acredita su fecha de ejecución. Si falta una prueba, identifica quién debe conseguirla antes de presentar la cifra.
Paso 4 Explica cómo se convierte ese beneficio en caja
Prepara una tabla que muestre las inversiones y las necesidades de circulante. Detalla el desarrollo capitalizado para que se vea cuánto efectivo exige sostener el producto.
Este análisis complementa el EBITDA. Ayuda a entender por qué un beneficio contable puede coexistir con poca caja disponible y evita mezclar discusiones distintas.
Paso 5 Haz una revisión con ojos de comprador
Pide a alguien con experiencia en transacciones que cuestione tus ajustes. ¿Aceptaría que ese gasto desaparece? ¿Puede comprobar el ingreso? ¿Has olvidado algún coste necesario?
Según el tamaño y la complejidad de la operación, puede convenirte una revisión externa de calidad de resultados, conocida como Quality of Earnings. Su utilidad está en identificar las diferencias antes de negociar y preparar respuestas documentadas.
Esta semana pide el documento que te ayudará a defender el precio
Reserva una reunión con tu responsable financiero o tu asesor contable. Pídele una tabla que conecte el EBITDA reportado con el normalizado, ajuste por ajuste. Empieza por el último ejercicio cerrado y el periodo más reciente disponible.
En esa reunión, revisa las diferencias y pregunta qué prueba sostiene cada una. Haz una lista de las cuestiones pendientes y asigna un responsable para resolverlas. Ya tendrás un punto de partida concreto.
Con este trabajo conocerás qué estás defendiendo y dónde puede aparecer una discrepancia.
Cuando llegue su revisión, podrás explicar tus cifras con calma. Tendrás documentos para responder y tiempo ganado para valorar sus propuestas. La conversación sobre el precio partirá de un beneficio que has analizado antes de ponerlo sobre la mesa.
Con ese histórico bien explicado, podrás dar el siguiente paso: demostrar que tus previsiones de crecimiento tienen una base igual de sólida.
Este es uno de los temas que abordo en Ready4Exit, mi guía práctica para preparar la venta de tu empresa y maximizar su valor. Si quieres profundizar, te invito a leer el libro y utilizarlo para identificar qué puedes mejorar hoy, antes de iniciar un proceso de venta.